- ES Español (Latinoamérica)

- EN English

7.52. Procesos estocásticos (Electivo)
- Semestre: 8vo Sem. Créditos: 5
- Horas del curso: Teoría: 3 horas; Práctica: 4 horas;
- Sílabo:
- htmlonly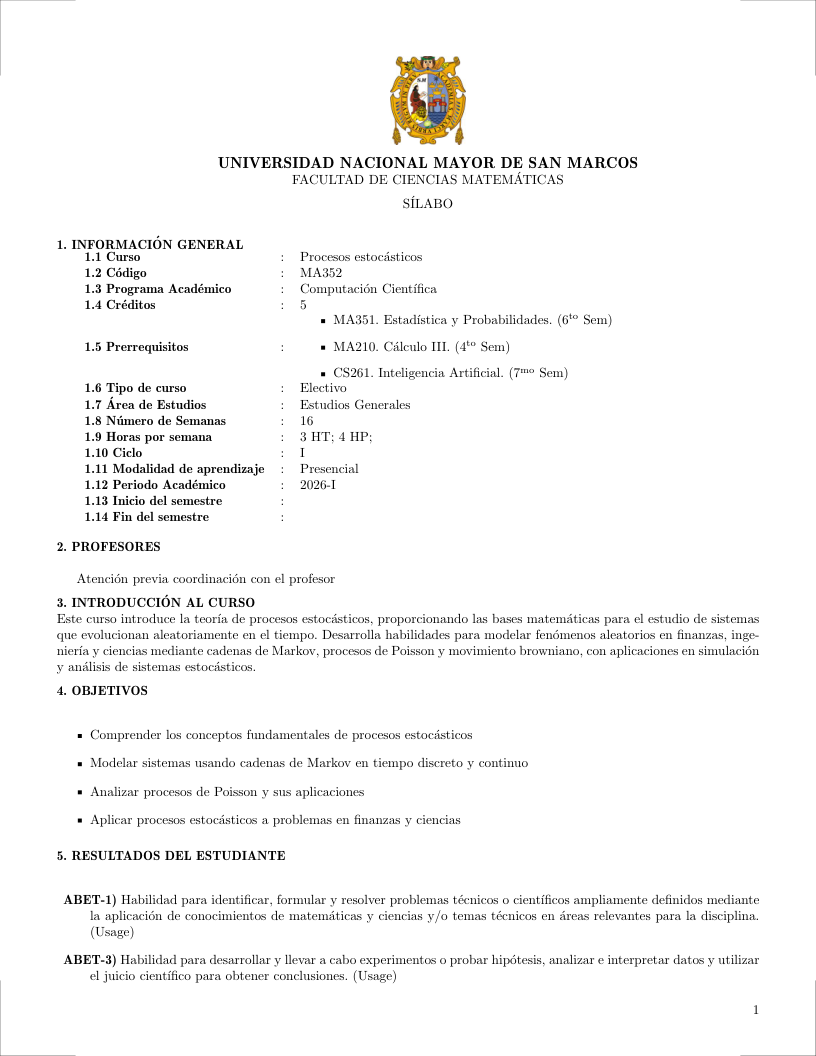
 Español (Latinoamérica)
 English
- Prerrequisitos:
- MA351 Estadística y Probabilidades (6to Sem)
- MA210 Cálculo III (4to Sem)
- CS261 Inteligencia Artificial (7mo Sem)
7.52.1. Justificación ↑ Volver arriba
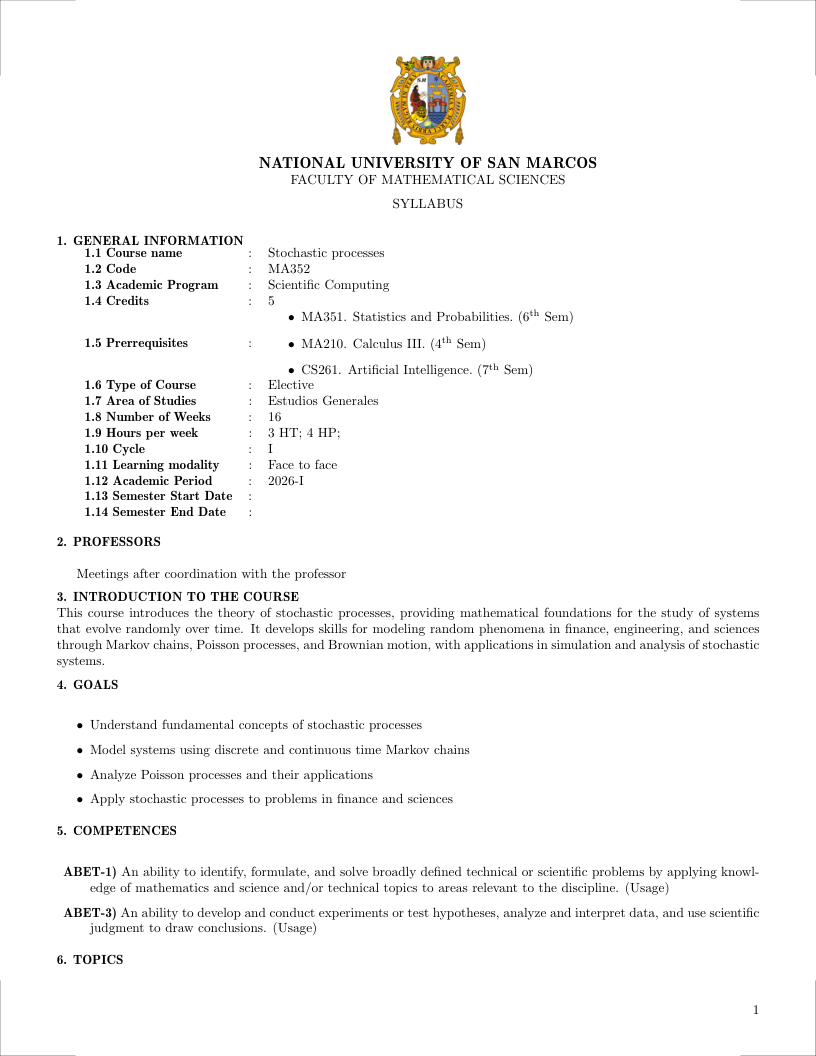
Este curso introduce la teoría de procesos estocásticos, proporcionando las bases matemáticas para el estudio de sistemas que evolucionan aleatoriamente en el tiempo. Desarrolla habilidades para modelar fenómenos aleatorios en finanzas, ingeniería y ciencias mediante cadenas de Markov, procesos de Poisson y movimiento browniano, con aplicaciones en simulación y análisis de sistemas estocásticos.
7.52.2. Objetivos Generales ↑ Volver arriba
- Comprender los conceptos fundamentales de procesos estocásticos
- Modelar sistemas usando cadenas de Markov en tiempo discreto y continuo
- Analizar procesos de Poisson y sus aplicaciones
- Aplicar procesos estocásticos a problemas en finanzas y ciencias
7.52.3. Contribución a los resultados (Outcomes) ↑ Volver arriba
- ABET-1) Habilidad para identificar, formular y resolver problemas técnicos o científicos ampliamente definidos mediante la aplicación de conocimientos de matemáticas y ciencias y/o temas técnicos en áreas relevantes para la disciplina. (Usage)
- ABET-3) Habilidad para desarrollar y llevar a cabo experimentos o probar hipótesis, analizar e interpretar datos y utilizar el juicio científico para obtener conclusiones. (Usage)
7.52.4. Contenido ↑ Volver arriba
7.52.4.1. Probabilidad Avanzada y Procesos Estocásticos (20 horas) [Habilidades ABET-1,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Ross, 2019; Karlin and Taylor, 2014)
Temas
- Fundamentos de probabilidad medida-teórica
- Variables aleatorias y distribuciones
- Caracterización de procesos estocásticos
- Cadenas y procesos de Markov
- Movimiento browniano y procesos de difusión
Aprendizaje esperado (Learning Outcomes)
- Aplicar conceptos medida-teóricos a espacios de probabilidad [Familiarizarse]
- Caracterizar diferentes tipos de procesos estocásticos [Evaluar]
- Analizar cadenas de Markov para comportamiento transitorio y en estado estacionario [Usar]
- Modelar sistemas usando procesos estocásticos en tiempo continuo [Usar]
7.52.4.2. Simulación de Sistemas Discretos (20 horas) [Habilidades ABET-1,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Ross, 2019; Karlin and Taylor, 2014)
Temas
- Teoría de colas y modelos
- Autómatas celulares y modelos basados en agentes
- Métodos de simulación Monte Carlo
- Cadenas y procesos de Markov
- Simulación de eventos discretos
Aprendizaje esperado (Learning Outcomes)
- Formular y analizar modelos simples de colas [Usar]
- Implementar autómatas celulares y simulaciones basadas en agentes [Usar]
- Aplicar métodos Monte Carlo para simulación probabilística [Usar]
- Analizar cadenas de Markov para transiciones de estado y comportamiento en estado estacionario [Evaluar]
- Diseñar simulaciones de eventos discretos para análisis de sistemas [Usar]
7.52.4.3. Inferencia Estadística Computacional (20 horas) [Habilidades ABET-1,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Ross, 2019; Karlin and Taylor, 2014)
Temas
- Estimación de Máxima Verosimilitud (MLE)
- Métodos de inferencia bayesiana
- Métodos de Monte Carlo mediante Cadenas de Markov (MCMC)
- Algoritmo Expectación-Maximización (EM)
- Remuestreo bootstrap y jackknife
Aprendizaje esperado (Learning Outcomes)
- Implementar Estimación de Máxima Verosimilitud para varias distribuciones [Usar]
- Aplicar métodos bayesianos para estimación de parámetros [Usar]
- Implementar algoritmos MCMC para muestreo posterior [Usar]
- Usar el algoritmo EM para modelos con variables latentes [Usar]
- Aplicar métodos bootstrap para intervalos de confianza [Usar]
7.52.4.4. Simulación de Sistemas Continuos (20 horas) [Habilidades ABET-1,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Ross, 2019; Karlin and Taylor, 2014)
Temas
- Modelos de Ecuaciones Diferenciales Ordinarias (EDOs)
- Modelos de Ecuaciones Diferenciales Parciales (EDPs)
- Métodos de diferencias finitas para EDPs
- Selección e implementación de solucionadores
- Sistemas stiff y métodos adaptativos
Aprendizaje esperado (Learning Outcomes)
- Formular modelos de EDOs y EDPs para sistemas físicos [Usar]
- Implementar métodos de diferencias finitas para EDPs simples [Usar]
- Seleccionar solucionadores numéricos apropiados para diferentes tipos de EDOs/EDPs [Evaluar]
- Manejar sistemas stiff usando métodos numéricos apropiados [Usar]
7.52.5. Referencias Bibliográficas ↑ Volver arriba
Ross, S. M. (2019). Introduction to Probability Models. Academic Press, 12th edition.
Karlin, S. and Taylor, H. M. (2014). A First Course in Stochastic Processes. Academic Press, 2nd edition.