- ES Español (Latinoamérica)

- EN English

7.59. Análisis de series temporales (Electivo)
- Semestre: 9no Sem. Créditos: 4
- Horas del curso: Teoría: 2 horas; Práctica: 4 horas;
- Sílabo:
- htmlonly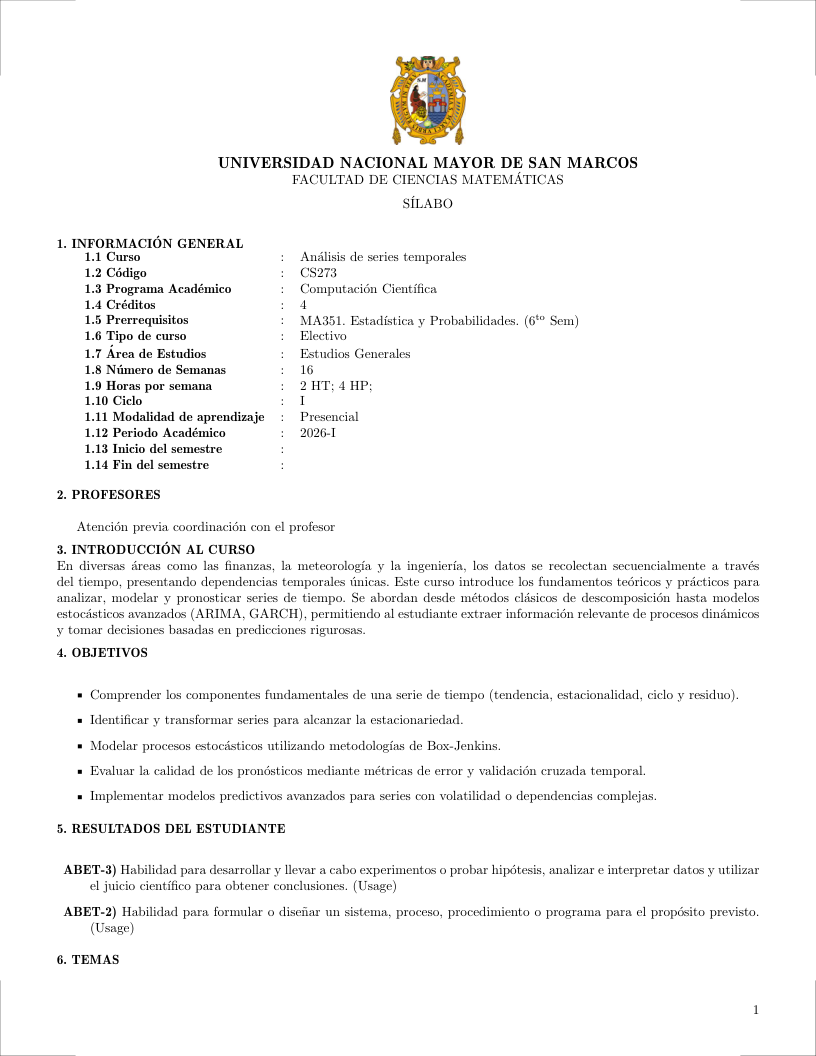
 Español (Latinoamérica)
 English
- Prerrequisitos:
- MA351 Estadística y Probabilidades (6to Sem)
7.59.1. Justificación ↑ Volver arriba
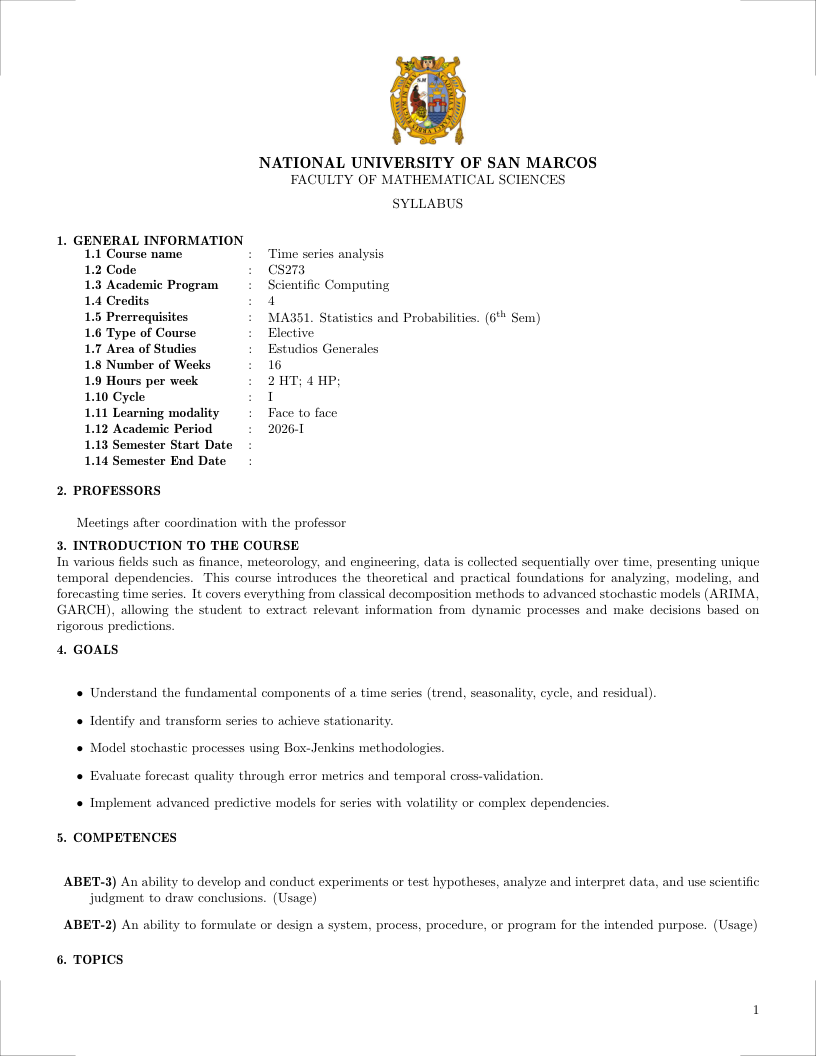
En diversas áreas como las finanzas, la meteorología y la ingeniería, los datos se recolectan secuencialmente a través del tiempo, presentando dependencias temporales únicas. Este curso introduce los fundamentos teóricos y prácticos para analizar, modelar y pronosticar series de tiempo. Se abordan desde métodos clásicos de descomposición hasta modelos estocásticos avanzados (ARIMA, GARCH), permitiendo al estudiante extraer información relevante de procesos dinámicos y tomar decisiones basadas en predicciones rigurosas.
7.59.2. Objetivos Generales ↑ Volver arriba
- Comprender los componentes fundamentales de una serie de tiempo (tendencia, estacionalidad, ciclo y residuo).
- Identificar y transformar series para alcanzar la estacionariedad.
- Modelar procesos estocásticos utilizando metodologías de Box-Jenkins.
- Evaluar la calidad de los pronósticos mediante métricas de error y validación cruzada temporal.
- Implementar modelos predictivos avanzados para series con volatilidad o dependencias complejas.
7.59.3. Contribución a los resultados (Outcomes) ↑ Volver arriba
- ABET-3) Habilidad para desarrollar y llevar a cabo experimentos o probar hipótesis, analizar e interpretar datos y utilizar el juicio científico para obtener conclusiones. (Usage)
- ABET-2) Habilidad para formular o diseñar un sistema, proceso, procedimiento o programa para el propósito previsto. (Usage)
7.59.4. Contenido ↑ Volver arriba
7.59.4.1. Introducción y Conceptos Fundamentales (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Hyndman and Athanasopoulos, 2021; Box et al., 2015)
Temas
- Definición y ejemplos de series temporales.
- Componentes de una serie: Tendencia, Estacionalidad y Ruido.
- Operadores de retardo (Lag) y diferencia.
- Operaciones de suavizamiento: Promedios móviles simples y ponderados.
Aprendizaje esperado (Learning Outcomes)
- Descomponer una serie temporal en sus componentes básicos [Usar].
- Identificar patrones visuales de dependencia temporal en datos reales [Familiarizarse].
7.59.4.2. Estacionariedad y Funciones de Correlación (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Shumway and Stoffer, 2017; Box et al., 2015)
Temas
- Estacionariedad débil y fuerte.
- Función de Autocorrelación (ACF) y Autocorrelación Parcial (PACF).
- Ruido blanco y Caminata Aleatoria (Random Walk).
- Pruebas de raíz unidad (Dicky-Fuller aumentada).
Aprendizaje esperado (Learning Outcomes)
- Determinar si una serie es estacionaria mediante pruebas estadísticas [Usar].
- Interpretar correlogramas para identificar posibles modelos estocásticos [Evaluar].
7.59.4.3. Modelos de Procesos Lineales (AR y MA) (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Shumway and Stoffer, 2017; Brockwell and Davis, 2016)
Temas
- Procesos Autoregresivos (AR).
- Procesos de Media Móvil (MA).
- Invertibilidad y condiciones de estabilidad.
- Estimación de parámetros y criterios de información (AIC, BIC).
Aprendizaje esperado (Learning Outcomes)
- Modelar dependencias lineales en series de tiempo estacionarias [Usar].
- Seleccionar el orden óptimo de un modelo basado en criterios estadísticos [Evaluar].
7.59.4.4. Metodología Box-Jenkins y Modelos ARIMA (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Box et al., 2015; Hyndman and Athanasopoulos, 2021)
Temas
- Modelos Integrados (ARIMA).
- Identificación, estimación y verificación de diagnósticos.
- Análisis de residuos y prueba de Ljung-Box.
- Modelos estacionales (SARIMA).
Aprendizaje esperado (Learning Outcomes)
- Implementar el ciclo completo de modelado de Box-Jenkins [Usar].
- Validar la adecuación de un modelo mediante el análisis de sus residuos [Evaluar].
7.59.4.5. Pronóstico y Evaluación de Modelos (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Hyndman and Athanasopoulos, 2021; Brockwell and Davis, 2016)
Temas
- Pronósticos puntuales y por intervalos de confianza.
- Métricas de error: MAE, RMSE, MAPE y MASE.
- Validación cruzada para series temporales (Time Series Split).
- Combinación de pronósticos.
Aprendizaje esperado (Learning Outcomes)
- Generar predicciones futuras con sus respectivos márgenes de incertidumbre [Usar].
- Comparar el desempeño de múltiples modelos predictivos de forma rigurosa [Evaluar].
7.59.4.6. Modelos de Volatilidad (ARCH y GARCH) (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Tsay, 2010; Shumway and Stoffer, 2017)
Temas
- Heterocedasticidad condicional en series financieras.
- Modelos ARCH (Autoregressive Conditional Heteroskedasticity).
- Modelos GARCH y sus extensiones.
- Estimación de riesgo y valor en riesgo (VaR).
Aprendizaje esperado (Learning Outcomes)
- Identificar la presencia de volatilidad agrupada en datos financieros [Usar].
- Modelar la varianza condicional de procesos dinámicos complejos [Evaluar].
7.59.4.7. Ética y Responsabilidad en el Pronóstico (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Hyndman and Athanasopoulos, 2021)
Temas
- Consecuencias socioeconómicas de pronósticos erróneos.
- Transparencia en la comunicación de incertidumbre.
- Uso ético de datos temporales sensibles y privacidad.
- Sesgos en algoritmos de predicción automatizada.
Aprendizaje esperado (Learning Outcomes)
- Reconocer el impacto ético de las decisiones basadas en predicciones [Familiarizarse].
- Comunicar limitaciones y riesgos de los modelos a los interesados [Usar].
7.59.4.8. Implementación y Aplicaciones Reales (8 horas) [Habilidades ABET-2,ABET-3] ↑ Volver arriba
Referencias Bibliográficas: (Tsay, 2010; Hyndman and Athanasopoulos, 2021)
Temas
- Herramientas computacionales (R: `forecast`, `fable`; Python: `statsmodels`).
- Automatización de flujos de trabajo de pronóstico.
- Aplicaciones en demanda de energía, inventarios y mercados.
- Presentación de un proyecto final de predicción.
Aprendizaje esperado (Learning Outcomes)
- Desarrollar sistemas de pronóstico automatizados utilizando software especializado [Evaluar].
- Resolver un problema de predicción real integrando todas las etapas del curso [Evaluar].
7.59.5. Referencias Bibliográficas ↑ Volver arriba
Hyndman, R. J. and Athanasopoulos, G. (2021). Forecasting: Principles and Practice. OTexts.
Box, G. E. P., Jenkins, G. M., Reinsel, G. C., and Ljung, G. M. (2015). Time Series Analysis: Forecasting and Control. Wiley, 5th edition.
Shumway, R. H. and Stoffer, D. S. (2017). Time Series Analysis and Its Applications: With R Examples. Springer, 4th edition.
Brockwell, P. J. and Davis, R. A. (2016). Introduction to Time Series and Forecasting. Springer, 3rd edition.
Tsay, R. S. (2010). Analysis of Financial Time Series. Wiley, 3rd edition.